



Klienci indywidualni
Bank oferuje szeroki wybór lokat ze zmienną stopą procentową, dostosowanych do różnych potrzeb i horyzontów oszczędzania.
W ofercie znajdują się:
- lokaty 1- i 3-miesięczne – odnawialne,
- lokaty 6- i 12-miesięczne – nieodnawialne,
- lokaty O/N od kwoty 100 000,00 zł.
Dodatkowo Bank oferuje cyklicznie uruchamiane lokaty promocyjne, pozwalające skorzystać z atrakcyjnych warunków w ramach aktualnych ofert specjalnych.
Szczegółowe informacje dotyczące oprocentowania, warunków oraz dostępności poszczególnych lokat można uzyskać w Banku.
*Oprocentowanie lokat wyższych kwotowo może być negocjowane.
LOKATY OPROCENTOWANE WEDŁUG ZMIENNEJ STOPY PROCENTOWEJ

* lokata nieodnawialna, z upływem okresu lokaty, środki automatycznie wracają na rachunek klienta
2 Stawka WIBOR 3M, obliczana z dokładnością do dwóch miejsc po przecinku, liczona jest jako średnia arytmetyczna pięciu ostatnich kwotowań w miesiącu poprzedzającym miesiąc naliczenia odsetek i obowiązuje przez okres następnego miesiąca.

* lokata nieodnawialna, z upływem okresu lokaty, środki automatycznie wracają na rachunek nieoprocentowany
2 Stawka WIBOR 3M, obliczana z dokładnością do dwóch miejsc po przecinku, liczona jest jako średnia arytmetyczna pięciu ostatnich kwotowań w miesiącu poprzedzającym miesiąc naliczenia odsetek i obowiązuje przez okres następnego miesiąca.
Obowiązująca stawka w miesiącu: listopad 2026 r.:
WIBOR 3M** 3,91%
OPROCENTOWANIE KREDYTÓW
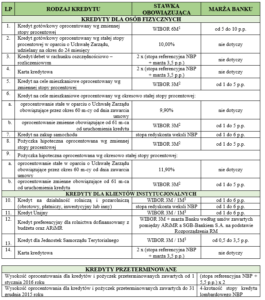
Kredyty zawierane przez Bank Spółdzielczy w Pszczółkach jako Bank Uczestniczący w konsorcjum z innymi bankami z grupy SGB oprocentowane są wg propozycji Banku Inicjującego.
1 Stawka WIBOR 6M, obliczana z dokładnością do dwóch miejsc po przecinku, liczona jest jako średnia arytmetyczna kwotowań na pięć dni roboczych przed dniem zmiany oprocentowania. Zmiana następuje 01.02 oraz 01.08 każdego roku.
2 Stawka WIBOR 3M, obliczana z dokładnością do dwóch miejsc po przecinku, liczona jest jako średnia arytmetyczna kwotowań w kwartale poprzedzającym kwartał naliczania odsetek i obowiązuje przez okres następnego kwartału.
3 WIBOR 3M / 1M, obliczana jest z dokładnością do dwóch miejsc po przecinku, liczona jest jako średnia arytmetyczna pięciu ostatnich kwotowań w miesiącu poprzedzającym miesiąc naliczania odsetek i obowiązuje przez okres następnego miesiąca.
Obowiązujące stawki w miesiącu: listopad 2026 r.:
WIBOR 1M** 3,77%
WIBOR 3M** 3,91%
WIBOR 3M*** 3,85%
WIBOR 6M**** 3,85%
WIBOR 12M***** 4,12%
REDYSKONTO WEKSLI NBP 3,80%
STOPA REFERENCYJNA 3,75%
6 lipca 2026 r. wprowadziliśmy zmiany w naszych regulaminach, aby były bardziej przejrzyste, czytelne i dostosowane do aktualnych przepisów prawa.
- Uprościliśmy język naszych regulaminów, aby były dla Ciebie bardziej czytelne i łatwe w odbiorze. Wprowadziliśmy też zmiany porządkowe i redakcyjne (zgodnie z Ustawą z dnia 26 kwietnia 2024r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze). W niektórych przypadkach zmieniliśmy również brzmienie postanowień – zmiany merytoryczne znajdziesz w Załączniku nr 1.
- Doprecyzowaliśmy zapisy o składaniu i rozpatrywaniu reklamacji (zgodnie z Ustawą z dnia 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej).
Klauzula informacyjna administratora danych osobowych
Szczegółowe informacje o tym, jak przetwarzamy Twoje dane osobowe, znajdziesz w załączonej Klauzuli informacyjnej administratora danych osobowych – załącznik nr 2. Dokument został przygotowany w prostszym języku, aby łatwiej było zapoznać się z jego treścią. Zasady przetwarzania Twoich danych oraz uprawnienia pozostają bez zmian.
Twoje pieniądze są bezpieczne
Środki zgromadzone na Twoim koncie podlegają gwarancji Bankowego Funduszu Gwarancyjnego
na podstawie Ustawy z dnia 10 czerwca 2016 r. o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji.
Szczegółowe informacje na temat gwarancji Twoich depozytów dostępne są w załączonym Arkuszu informacyjnym dla deponentów – załącznik nr 3 .
Zał. nr 1 – Opis zmian merytorycznych w regulaminach
Zał. nr 2 – Klauzula informacyjna administratora danych osobowych
Zał. nr 3 – Arkusz informacyjny dla deponentów
Co to jest RODO i od kiedy obowiązuje?
RODO lub Rozporządzenie EU to skróty stosowane zamiast pełnej nazwy.
Rozporządzenia Parlamentu Europejskiego i Rady (UE) 2016/679 z dnia 27 kwietnia 2016 r. w sprawie ochrony osób fizycznych w związku z przetwarzaniem danych osobowych i w sprawie swobodnego przepływu takich danych oraz uchylenia dyrektywy 95/46/WE.
RODO stosowane jest od 25 maja 2018 roku.
Kto jest administratorem Twoich danych?
Administratorem Twoich danych osobowych jest Bank Spółdzielczy w Pszczółkach. Dane są przetwarzane w celu świadczenia usług bankowych, realizacji umów oraz wypełniania obowiązków wynikających z przepisów prawa.
Bank dba o bezpieczeństwo i poufność danych oraz stosuje odpowiednie środki techniczne i organizacyjne w celu ich ochrony. Masz prawo m.in. do dostępu do swoich danych, ich poprawienia, usunięcia lub ograniczenia przetwarzania.
Kontakt w sprawach ochrony danych osobowych
We wszystkich sprawach związanych z przetwarzaniem danych osobowych można kontaktować się z wyznaczonym w Banku Inspektorem Ochrony Danych Osobowych: Ewelina Rywacka
- mailowo: iod@bspszczolki.pl,
- pisemnie na adres siedziby Banku – ul. Pomorska 18A, 83-032 Pszczółki z dopiskiem: Inspektor Ochrony Danych.
lub Administratorem danych osobowych – Bank Spółdzielczy w Pszczółkach ul. Pomorska 18A, 83-032 Pszczółki:
- osobiście w placówkach banku,
- mailowo: sekretariat@bspszczolki.sgb.pl,
- telefonicznie: 58/6829115; 58/6839120,
- pisemnie: ul. Pomorska 18A, 83-032 Pszczółki,
- poprzez adres e-doręczenia: AE:PL-91060-66944-EURTS-20
Dowiedz się więcej
Pełna treść informacji dot. sposobu i celu przetwarzania danych osobowych oraz praw związanych z ochroną danych w Banku Spółdzielczym w Pszczółkach do pobrania tutaj: Pełna informacja RODO
Realizujesz transakcje importowe lub eksportowe? Wybierz rozwiązanie, które łączy błyskawiczną obsługę z najwyższym poziomem bezpieczeństwa. Zapewniamy Ci pełną kontrolę nad przepływem środków w handlu międzynarodowym – szybko, pewnie i na korzystnych warunkach.
Kod BIC (SWIFT) Banku Spółdzielczego w Pszczółkach: GBWCPLPP
Wymiana walut przez bankowość elektroniczną oraz aplikację mobilną Nasz Bank
Korzyści:
- szybko i bezpiecznie w dowolnym miejscu, na smartfonie, tablecie lub komputerze.
- atrakcyjne kursy walut,
- intuicyjny serwis transakcyjny,
- wymiana online,
- natychmiastowa realizacja transakcji,
- możliwość zlecenia transakcji z datą przyszłą, po określonym kursie (opcja dostępna tylko w bankowości elektronicznej).
Kantor SGB to usługa dostępna w ramach bankowości elektronicznej oraz aplikacji mobilnej Nasz Bank – umożliwia natychmiastową wymianę walut pomiędzy rachunkiem w złotych, a rachunkiem w walucie wymienialnej EUR, USD lub GBP.
Klienci indywidualni korzystający z bankowości elektronicznej, będący posiadaczami rachunku, współposiadaczami, a także osoby posiadające pełnomocnictwo stałe do rachunku, mają uruchomioną usługę Kantor SGB automatycznie.
Usługa dostępna w dni robocze od 9:00 do 15:30.
Bank udostępnia również możliwość wymiany walut w Kantorze SGB poza wskazanym przedziałem czasowym (w tzw. czasie rozszerzonym) z zastrzeżeniem, iż może ograniczyć korzystanie z usługi Kantor SGB w przypadku przekroczenia ustalonych przez Bank limitów transakcyjnych.
Maksymalna suma wszystkich operacji odpowiednio dla transakcji kupna i dla transakcji sprzedaży walut w czasie rozszerzonym, wynosi 100.000,00 zł lub równowartość tej kwoty w walucie, wyliczonej wg kursu prezentowanego w Kantorze SGB.
Maksymalna kwota pojedynczej transakcji wymiany walut w czasie rozszerzonym wynosi 10.000,00 zł lub równowartość tej kwoty w walucie, wyliczonej wg kursu prezentowanego w Kantorze SGB.
Regulamin wypłat w obrocie dewizowym
Taryfa prowizji i opłat transakcje walutowe – zgodnie z Taryfą prowizji i opłat za czynności i usługi bankowe – waluty wymienialne obowiązujące w SGB-Banku S. (DZIAŁ III. PRODUKTY I USŁUGI W WALUTACH WYMIENIALNYCH BĘDĄCE W BIEŻĄCEJ OFERCIE, Rozdział 1. Płatności w obrocie dewizowym)
Bankowość Elektroniczna stanowi nowoczesne rozwiązanie bankowości internetowej i mobilnej stworzonej z myślą o nowoczesnym kliencie banku – jego indywidualnych potrzebach i preferencjach. Jest łatwa i przyjemna w obsłudze, umożliwia szybkie wprowadzanie przelewów. Wszystkie zlecenia są podpisane prywatnym kluczem cyfrowym. Klient ma dostęp do bankowości internetowej na wszystkich możliwych urządzeniach, zarówno poprzez komputer, jak i na każdym urządzeniu mobilnym (każdy smartfon/tablet niezależnie od producenta i wersji systemu operacyjnego). Bankowość elektroniczna automatycznie dostosowuje swój wygląd i funkcjonalności do urządzenia, z którego klient korzysta w danym momencie.
Skorzystaj z nowej bankowości internetowej i mobilnej, która może dostosowywać się do Twoich potrzeb!
Funkcje systemu:
- Nieograniczony dostęp do swoich środków pieniężnych zgromadzonych na rachunku, niezależnie od miejsca i czasu.
- Serwis bankowości internetowej dostępny 24 godziny przez 7 dni w tygodniu.
- Dostęp do swojego konta z każdego urządzenia mobilnego w pełnym zakresie.
- Wyświetlanie bieżącego salda na rachunkach klienta.
- Obsługa lokat.
- Zlecenia stałe w pełnym zakresie.
- Wystawianie poleceń przelewu z natychmiastową lub opóźnioną datą realizacji.
- Wyświetlanie historii obrotów na rachunkach klienta.
- Wystawianie poleceń przelewu do ZUS i do urzędów skarbowych.
- Szybkie wystawianie poleceń przelewu za pomocą książki adresowej i za pomocą listy wzorców.
Za pośrednictwem konta bankowego można szybko i bezpiecznie:
- złożyć wniosek o świadczenie 800+,
- potwierdzić Profil Zaufany,
- zalogować się do e-Urzędu (m.in. do serwisów takich jak ePUAP, mObywatel, ZUS PUE, czy podatki.gov.pl).
Wystarczy zalogować się do bankowości internetowej i skorzystać z dostępnych usług publicznych. To wygodny sposób, aby załatwić wiele spraw bez wychodzenia z domu!
Klienci Banku Spółdzielczego w Pszczółkach mają możliwość skorzystania z usług bankowych w mobilnym wydaniu. Do tej pory udało nam się wprowadzić do swej oferty takie produkty jak aplikacje mobilne SGB Mobile i Nasz Bank oraz usługi płatności: BLIK, GOOGLE PAY, APPLE PAY oraz GARMIN PAY. A w kolejce czekają kolejne rozwązania, dzięki, którym Bank Spółdzielczy w Pszczółkach udostępnia swoim klientom coraz szerszy wachlarz usług bankowych na smartfon czy też smartwatch.
Kliknij poniżej w odpowiednią zakładkę, aby dowiedzieć się więcej:
Pobierz aplikację SGB Mobile
W zależności od tego, z jakiego smartfona korzystasz, wybierz odpowiedni sklep i pobierz aplikację:


Co nowego w SGB Mobile
Od 23 stycznia 2026 r.
Jeszcze więcej bezpieczeństwa i wygody dzięki nowym funkcjom.
- Mobilna autoryzacja Tokenem SGB. Teraz dostępna w ramach jednej aplikacji.
- Panic Button. Jednym kliknięciem zablokujesz dostęp do aplikacji, kart płatniczych i usługi BLIK, w sytuacji podejrzenia oszustwa lub kradziezy danych.
- Bezpieczna weryfikacja tożsamości konsultanta Infolinii SGB. Dzięki autoryzacji w aplikacji, masz pewność, że rozmawiasz z prawdziwym pracownikiem banku.
- Bezpieczne wyświetlanie pełnych danych karty płatniczej (w tym numeru CVV i daty ważności). Płać w internecie, nawet kiedy nie masz przy sobie fizycznej karty – z zachowaniem wysokich standardów ochrony danych.
Od 15 września 2025 r.
Banki Spółdzielcze SGB, jako jedne z pierwszych w Polsce, uruchomiły usługę BLIK Płacę Później, dzięki której można zrobić zakupy online i zapłacić za nie nawet do 30 dni później, bez dodatkowych kosztów.
Wystarczy wybrać BLIK jako metodę płatności i zaznaczyć opcję „BLIK Płacę Później”. Usługa działa w aplikacji SGB Mobile i pozwala klientom robić zakupy w intrenecie z możliwością odroczenia płatności.
Z SGB Mobile:
 masz dostęp do rachunku kiedy chcesz
W aplikacji sprawdzisz stan konta (dla Twoich rachunków osobistych, oszczędnościowych, walutowych oraz wszystkich kart), historię wydatków i wpływów oraz szczegółowe informacje o koncie.
 realizujesz przelewy w dowolnym momencie
Łatwo i bezpiecznie zrealizujesz przelew – za pomocą smartfona lub tabletu. Nie odkładaj płatności na później – parę kliknięć i masz je z głowy.
 korzystasz z portfeli cyfrowych i BLIKA
W SGB Mobile szybko aktywujesz usługę BLIK oraz dodasz swoją kartę do portfela cyfrowego Google Pay lub Apple Pay. Płać mobilnie tak jak Ci najwygodniej. W aplikacji masz kontrolę nad swoimi kartami, możesz je zablokować w portfelach cyfrowych na wszystkich urządzeniach mobilnych. To bezpieczeństwo i wygoda w jednym.
 zarządzasz subskrypcjami
W jednym miejscu sprawdzisz, w jakich sklepach internetowych zarejestrowana jest Twoja karta płatnicza SGB oraz zablokujesz pobieranie z niej środków przez sklep internetowy. To również śledzenie do jakich abonamentów subskrypcyjnych dodałeś kartę oraz możliwość zablokowania w prosty sposób kolejnej płatności.
 zmieniasz limity
Dzienne limity transakcji są dodatkowym zabezpieczeniem Twoich pieniędzy, jednak zdarzają się jednorazowe większe zakupy. Teraz możesz w łatwy i bezpieczny sposób zwiększyć lub zmniejszyć limit za pomocą aplikacji – już nie musisz iść do banku!
BLIK stał się jedną z najczęściej wybieranych metod płatności w internecie. Od końca 2018 roku jest wykorzystywany częściej niż karty płatnicze. Wystarczy, jako sposób płatności za zakupy w internecie wybrać BLIK, wpisać na stronie sklepu sześciocyfrowy kod wygenerowany w swojej aplikacji mobilnej, następnie zatwierdzić go PINem.
Polacy zrealizowali w 2025 roku ponad 2,9 mld transakcji BLIKIEM o łącznej wartości transakcji 441,5 mld złotych. Pod względem liczby operacji najsilniejszym kanałem pozostaje e-commerce, który tradycyjnie zanotował najwyższe piki sprzedażowe w końcówce roku. Rosnąca popularność wszystkich usług sprawiła, że od początku istnienia systemu użytkownicy wykonali już łącznie 10 mld transakcji o wartości 1,4 bln zł. BLIK sukcesywnie powiększa także bazę aktywnych klientów – w ciągu minionych 12 miesięcy dołączyło do niego ponad 2 mln nowych użytkowników, co na koniec grudnia przełożyło się na 20,7 mln aktywnych kont.
Gdzie użyć BLIKA?
Zapłacisz w internecie, w sklepie, szybko przelejesz komuś pieniądze lub wypłacisz z oznaczonych bankomatów, dokonasz opłaty w ulicznych parkomatach, rozliczysz się za usługi z administracją publiczną, kupisz bilety do kina itp.
Gdzie znaleźć BLIKA?
Z BLIKA możesz korzystać w aplikacji mobilnej SGB Mobile oraz Nasz Bank. Aplikacje są dostępne dla telefonów z systemem Android i iOS. Możesz je pobrać w sklepie Google Play i App Store na swoim smartfonie.
Jak korzystać z BLIKA?
W bankomacie lub na stronie sklepu internetowego wybierz BLIK. Płatność zrealizujesz, gdy wpiszesz jednorazowy, sześciocyfrowy kod wygenerowany w swojej aplikacji mobilnej, a następnie zatwierdzisz go na smartfonie. Tak samo zrób w sklepie stacjonarnym – potwierdź sprzedawcy, że płacisz BLIKIEM. Zarejestruj swój numer i dokonuj natychmiastowych przelewów na telefon do 500 zł.

Jak płacić BLIKIEM w internecie?
1. Wybierz „Płatność BLIK”. 2. Wygeneruj kod w swojej aplikacji mobilnej.
3. Wpisz kod na stronie internetowej.
4. Potwierdź płatność w swoim smartfonie.

Jak płacić BLIKIEM w sklepie?
1. Poinformuj sprzedawcę: płacę BLIKIEM!
2. Wygeneruj kod BLIK w swojej aplikacji mobilnej.
3. Wpisz kod na terminalu.
4. Potwierdź płatność w swoim smartfonie.

Jak wypłacać BLIKIEM w bankomacie?
1. Sprawdź czy bankomat akceptuje wypłatę BLIK.
2. Wybierz opcję wypłaty BLIK.
3. Wybierz kwotę wypłaty.
4. Wygeneruj kod BLIK w swojej aplikacji mobilnej i wpisz go w bankomacie.
5. Potwierdź płatność w swoim smartfonie.

Jak przelewać BLIKIEM na telefon?
Jeśli chcesz odbierać przelewy na telefon BLIK, zarejestruj w aplikacji SGB Mobile swój numer telefonu.
Jeśli chcesz wykonać przelew:
1. Wybierz przycisk „Przelew na telefon BLIK”.
2. Wybierz numer z listy kontaktów lub wpisz go ręcznie.
3. Wpisz kwotę, tytuł przelewu i przejdź „Dalej”.
4. Potwierdź transakcję PIN-em do aplikacji.

Jak wysłać prośbę o przelew BLIK?
1. Wybierz przycisk „Prośba o przelew na telefon BLIK”.
2. Wybierz numer z listy kontaktów lub wpisz go ręcznie. Prośbę o przelew możesz wysłać do kilku osób.
3. Wpisz kwotę, tytuł przelewu i przejdź „Dalej”.
4. Potwierdź transakcję PIN-em do aplikacji.
5. Odbiorca natychmiast otrzyma od Ciebie prośbę. Będzie ona ważna przez 72 godziny. Przez ten czas odbiorca prośby będzie mógł ją zaakceptować lub odrzucić. Po tym czasie prośba wygaśnie.

Jak wysłać podział rachunku?
1. Wybierz przycisk „Prośba o przelew na telefon BLIK”, a następnie opcję „Podział rachunku”.
2. Wybierz numer z listy kontaktów lub wpisz go ręcznie. Prośbę o przelew możesz wysłać do kilku osób. Możesz również uwzględnić siebie w podziale rachunku.
3. Wpisz kwotę do podziału rachunku, tytuł przelewu i przejdź „Dalej”.
4. Potwierdź transakcję PIN-em do aplikacji.
5. Odbiorca natychmiast otrzyma od Ciebie prośbę o podział rachunku. Będzie ona ważna przez 72 godziny. Przez ten czas odbiorca prośby będzie mógł ją zaakceptować lub odrzucić. Po tym czasie prośba wygaśnie.
Prosty i komfortowy sposób płatności w sklepach stacjonarnych i internecie przy użyciu smartfona. Google Pay zapewnia wszystko, czego potrzebujesz do przeprowadzenia transakcji. Gwarantuje bezpieczeństwo Twoich danych. Płatności online są tak szybkie jak kliknięcie.
Korzyści z płatności Google Pay
Z Google Pay nie omija Cię dostęp do korzyści i nagród identycznych jak w przypadku kart plastikowych. Tu nic się nie zmieni! Masz przy sobie w jednym urządzeniu karty pokładowe, bilety, karty lojalnościowe i podarunkowe. Możesz śledzić swoje wszystkie zakupy, dostajesz spersonalizowane sugestie.
Dzięki aplikacji Google Pay zapłacisz w setkach aplikacji bez konieczności wpisywania danych karty. Wystarczy kliknąć.
WAŻNE! Gdy płacisz w sklepach, Google Pay nie udostępnia faktycznego numeru Twojej karty. Twoje dane są bezpieczne!
Płatności Google Pay w 3 krokach

Pobierz aplikację Google Pay ze sklepu Google Play.

Zapoznaj się z Regulaminem korzystania z kart płatniczych SGB.

Dla nas liczy się Twoje bezpieczeństwo
- Podczas dodawania karty do Google Pay jej numer zostaje zastąpiony przez wirtualny ciąg cyfr.
- W trakcie płatności sprzedawca otrzymuje wygenerowany, unikatowy token, który reprezentuje naszą kartę – sklep nie ma dostępu do rzeczywistych danych Twojej karty.
- Jeśli utracisz telefon możesz go natychmiast zablokować i usunąć z niego wszystkie dane za pomocą Menedżera urządzeń Android.
Jak działa Google Pay?

W sklepie
Po prostu wybudź i zbliż swój smartfon do terminala – nie musisz nawet otwierać aplikacji. Google Pay działa tak samo prosto jak karta zbliżeniowa. Kwoty powyżej 50 zł potwierdź kodem PIN.
Online i w aplikacjach
Google Pay umożliwia Ci płacenie kilkoma kliknięciami w aplikacjach i na stronach internetowych, które mają przycisk Google Pay. Nie musisz wpisywać danych karty.
Limity w Google Pay
Limity dla kart dodanych do portfela Google Pay są takie samie jak na ich fizycznych, plastikowych odpowiednikach.
PIN w Google Pay
Kod PIN do karty w Google Pay jest taki sam jak dla plastikowej karty płatniczej. Tym samym numerem potwierdzasz transakcje realizowane kartą plastikową i smartfonem za pomocą aplikacji Google Pay, w którym została dodana ta karta.
Płacąc za pomocą Apple Pay korzystasz ze wszystkich zalet kart płatniczych SGB. Płacenie w sklepach, aplikacjach i internecie jeszcze nigdy nie było tak łatwe, bezpieczne i poufne.
Korzyści z płatności Apple Pay
Płacąc za pomocą Apple Pay oraz iPhone’a, Apple Watch, iPada lub Maca, korzystasz ze wszystkich przywilejów kart SGB. Płacenie z Apple Pay jest proste i bezpieczne ponieważ dane Twojej karty nie są przechowywane w urządzeniu ani udostępniane podczas transakcji.
Jak używać Apple Pay
Apple Pay to łatwiejszy i bezpieczniejszy sposób płacenia w sklepach, aplikacjach i internecie. Możesz błyskawicznie zapłacić za pomocą urządzeń, których używasz na co dzień. Apple Pay to także bezpieczniejsza i szybsza metoda płatności w sieci i aplikacjach, która nie wymaga zakładania kont ani wypełniania długich formularzy.
Dodawanie karty do Apple Pay
Dodanie karty płatniczej do usługi Apple Pay jest proste. Poniżej podpowiadamy, jak się do tego zabrać.
Płatności Apple Pay w 3 krokach
- Wybierz aplikację Wallet.
- Dodaj swoją kartę z aktywną funkcją zbliżeniową.
Zapoznaj się z Regulaminem korzystania z kart płatniczych SGB. - Płać smartfonem lub smartwatchem.
Dla nas liczy się Twoje bezpieczeństwo
- Apple Pay wykorzystuje numer przypisany konkretnemu urządzeniu i unikalny kod transakcji.
- Pełny numer karty nigdy nie jest przechowywany w urządzeniu ani na serwerach Apple i nie może być udostępniany sprzedawcom.
- Apple Pay nie zachowuje danych o transakcjach, które dałoby się powiązać z Twoją tożsamością, zatem wszystkich zakupów dokonujesz całkowicie poufnie.
Jak działa Apple Pay?

W sklepie
Będąc przy kasie, możesz błyskawicznie zapłacić za pomocą urządzeń, których używasz na co dzień*.
Aby zapłacić przy użyciu Face ID, kliknij dwukrotnie boczny przycisk, spójrz na ekran, a następnie zbliż iPhone’a do czytnika. Jeśli chcesz zapłacić przy użyciu Touch ID, zbliż iPhone’a do czytnika, trzymając palec na czujniku Touch ID. Płacąc zegarkiem Apple Watch, kliknij dwukrotnie boczny przycisk i zbliż Apple Watch do czytnika.

W aplikacjach i witrynach internetowych
Apple Pay to prostsza i szybsza metoda płacenia w aplikacjach i internecie, która nie wymaga zakładania kont ani wypełniania długich formularzy*.
Aby za pomocą iPhone’a lub iPada zapłacić w aplikacji lub witrynie internetowej otwartej w Safari, wybierz Apple Pay na etapie finalizowania transakcji i dokonaj płatności, korzystając z Face ID lub Touch ID.
Aby zapłacić w witrynie internetowej otwartej w Safari na Macu, wybierz Apple Pay i dokonaj płatności, korzystając z iPhone’a lub zegarka Apple Watch. Na MacBooku Pro możesz płacić, używając Touch ID na pasku Touch Bar.

W bankomacie
Z Apple Pay możesz wypłacić środki z bankomatów korzystając z kodu PIN – tak jak w przypadku karty plastikowej.
Limity w Apple Pay
Limity dla kart dodanych do portfela Apple Pay są takie samie jak na ich fizycznych, plastikowych odpowiednikach.
PIN w Apple Pay
Kod PIN w Apple Pay jest wymagany tylko w pojedynczych wyjątkach np. wypłaty z bankomatów i jest taki sam jak dla plastikowej karty płatniczej.
Produkty wycofane z oferty Banku
Taryfa prowizji i opłat transakcje walutowe – zgodnie z Taryfą prowizji i opłat za czynności i usługi bankowe – waluty wymienialne obowiązujące w SGB-Banku S. (DZIAŁ III. PRODUKTY I USŁUGI W WALUTACH WYMIENIALNYCH BĘDĄCE W BIEŻĄCEJ OFERCIE, Rozdział 1. Płatności w obrocie dewizowym)
Bankowy Fundusz Gwarancyjny (BFG) – ochrona depozytów klientów
Bezpieczeństwo powierzonych środków finansowych jest jednym z istotnych elementów zaufania do systemu bankowego. W Polsce ochronę depozytów zapewnia system gwarantowania depozytów, którego funkcjonowanie realizuje Bankowy Fundusz Gwarancyjny. BFG działa na podstawie ustawy z dnia 10 czerwca 2016 r. o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji oraz innych powszechnie obowiązujących aktów prawnych.
Zadbaj o swoją emeryturę i ciesz się spokojem w przyszłości. MOJE IKE (Indywidualne Konto Emerytalne) to sposób na oszczędzanie, które pozwoli Ci samodzielnie budować zabezpieczenie finansowe na przyszłość. Korzystaj z preferencyjnych warunków podatkowych i zarabiaj więcej, inwestując na swoich zasadach. Twoja emerytura zasługuje na solidne fundamenty!
Oświadczenie o nieuwzględnianiu głównych niekorzystnych skutków decyzji inwestycyjnych dla czynników zrównoważonego rozwoju
Niniejsze oświadczenie opublikowano celem spełnienia obowiązków informacyjnych wymaganych na podstawie rozporządzenia Parlamentu Europejskiego i Rady (UE) 2019/2088 z dnia 27 listopada 2019 r. w sprawie ujawniania informacji związanych ze zrównoważonym rozwojem w sektorze usług finansowych (SFDR) oraz rozporządzenia Parlamentu Europejskiego i Rady (UE) 2020/852 z dnia 18 czerwca 2020 r. w sprawie ustanowienia ram ułatwiających zrównoważone inwestycje, zmieniające rozporządzenie (UE) 2019/2088 (taksonomia).
Bank Spółdzielczy w Pszczółkach oświadcza, że jako twórca produktu emerytalnego IKE nie bierze pod uwagę głównych niekorzystnych skutków swoich decyzji inwestycyjnych dla czynników zrównoważonego rozwoju. Jest to wynik oferowania przez Bank produktów emerytalnych IKE w formie rachunku oszczędnościowego, na którym gromadzone są środki pieniężne klienta. Forma oferowanego produktu emerytalnego oraz zakres wykonywanej przez Bank działalności uniemożliwiają aktywne zarządzanie środkami klientów, stąd też produkt nie wprowadza ryzyk dla zrównoważonego rozwoju, o których mowa art. 2 pkt 22 SFDR.
Inwestycje w ramach tego produktu finansowego nie uwzględniają unijnych kryteriów dotyczących zrównoważonej środowiskowo działalności gospodarczej.
Oprocentowana jest według następujących parametrów:
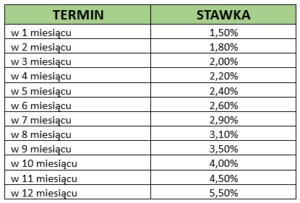
STAWKA dla lokat założonych / odnowionych od 12.09.2025 r. do 18.02.2026 r.
Wkłady oszczędnościowe terminowe i lokaty terminowe na zmienną stopę procentową założone w terminach wskazanych w poniższej tabeli oprocentowane są wg następujących parametrów:
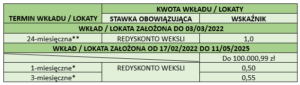
* wkład / lokata odnawialna – z upływem terminu wkład / lokata odnawiają się automatycznie na warunkach obowiązujących w dniu odnowienia
** wkład / lokata nieodnawialna – z upływem okresu wkładu / lokaty środki automatycznie wracają na rachunek klienta
Informacja o dostępności
Informacja aktualna na dzień: 27.06.2025
I. Dostępność cyfrowa
a) Dostępność strony internetowej www.bspszczolki.pl
- Stan dostępności strony internetowej
Strona internetowa jest częściowo zgodna z wytycznymi wskazanymi w ustawie z dnia 26 kwietnia 2024 roku o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze/wytycznymi WCAG 2.2.
Strona internetowa jest zgodna z następującymi kryteriami sukcesu wskazanymi w wytycznych WCAG 2.2:
-zrozumiałość,
-solidność
- Udogodnienia, ograniczenia i inne informacje
- Wprowadzone rozwiązania pozwalają skorzystać z następujących technologii asystujących:
-przeglądanie
-pobieranie dokumentów w wersji pdf
-logowanie do bankowości IB
- Ponadto, strona internetowa spełnia następujące udogodnienia:
– mechanizm odtwarzania/zatrzymywania treści do korzystania przy pomocy klawiatury i myszki
Niniejszą informację sporządziliśmy na podstawie kontroli wewnętrznej wykonanej przez Stanowisko zgodności i kontroli wewnętrznej.
b) Dostępność aplikacji mobilnej
- Stan dostępności aplikacji mobilnej
Aplikacja mobilna jest zgodna z wytycznymi wskazanymi w ustawie z dnia 26 kwietnia 2024 roku o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze/wytycznymi WCAG 2.2.
Aplikacje mobilne są zgodne z następującymi kryteriami sukcesu wskazanymi w wytycznych WCAG 2.2:
percepcyjność, funkcjonalność, zrozumiałość i solidność (POUR). Obejmują one wymogi dotyczące aplikacji mobilnych BS Pszczółki, aby były one dostępne dla wszystkich, w tym osób z niepełnosprawnościami.
- Udogodnienia, ograniczenia i inne informacje
Wprowadzone rozwiązania pozwalają skorzystać z następujących technologii asystujących:
-percepcyjność,
-funkcjonalność,
-zrozumiałość,
-solidność.
Niniejszą informację sporządziliśmy na podstawie audytu dostępności cyfrowej wykonanego przez dostawcę usług: Zakład Usług Informatycznych Novum Sp. z o.o.
c) Dostępność serwisu transakcyjnego w wersji webowej
Serwis transakcyjny jest zgodny z wytycznymi wskazanymi w ustawie z dnia 26 kwietnia 2024 roku o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze/wytycznymi WCAG 2.2.
Serwis transakcyjny jest zgodny z następującymi kryteriami sukcesu wskazanymi w wytycznych WCAG 2.2:
możliwość korzystania z usług banku za pośrednictwem przeglądarki internetowej
- Udogodnienia, ograniczenia i inne informacje
Wprowadzone rozwiązania pozwalają skorzystać z następujących technologii asystujących:
-dostępność
-funkcjonalność
-zabezpieczenia
-personalizacja
Ponadto, serwis transakcyjny spełnia następujące udogodnienia:
– Serwis jest dostępny dla klientów z każdego miejsca, gdzie jest dostęp do internetu.
-Umożliwia realizację większości operacji finansowych, takich jak przelewy, płatności, sprawdzanie salda kont, historii transakcji itp.
-Wprowadza dodatkowe warstwy zabezpieczeń, np. dwuetapową weryfikację, aby zapewnić bezpieczeństwo transakcji.
– Umożliwia personalizację ustawień i preferencji użytkownika
Ograniczenia:
-Zależność od internetu:
Wymaga stabilnego połączenia internetowego, co może stanowić ograniczenie w miejscach o słabym zasięgu.
– Możliwość błędów:
Istnieje ryzyko wystąpienia błędów technicznych, chociaż bank stara się je minimalizować.
–Ryzyko cyberataków:
Jak każda usługa online, serwis transakcyjny jest potencjalnym celem ataków hakerskich, dlatego ważne jest zachowanie ostrożności i stosowanie się do zasad bezpieczeństwa.
–Ograniczenia w dostępie w przypadku zablokowania:
Dostęp może być zablokowany w przypadku problemów z bezpieczeństwem lub błędów w logowaniu
Niniejszą informację sporządziliśmy na podstawie kontroli wewnętrznej wykonanej przez Stanowisko zgodności i kontroli wewnętrznej.
II. Dostępność kanału telefonicznego
Bank świadczy następujące usługi telefoniczne:
-informacyjne
III. Dostępność usług w kanale stacjonarnym
Bank przyjął następujące rozwiązania, pozwalające na świadczenie usług bankowych zgodnie z zasadami dostępności:
- postrzegalności,
- funkcjonalności,
- zrozumiałości,
- solidności (kompatybilności).
IV. Dostępność komunikacyjno-informacyjna
Wszelkie informacje udzielane przez Bank sformułowane są w sposób jak najbardziej zrozumiały. Ma to na celu zapewnienie równego dostępu do usług dla wszystkich klientów Banku, niezależnie od ich potrzeb.
Stosowane przez Bank dokumenty zostały sporządzone w formie dostępnej, zgodnie z art. 12 ust. 2 ustawy z dnia 26 kwietnia 2024 r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze (Dz. U. poz. 731), czyli:
– za pomocą więcej niż jednego kanału sensorycznego,
– w sposób zapewniający ich zrozumiałość,
– w formatach tekstowych umożliwiających wykorzystanie ich w alternatywnej i wspomagającej komunikacji, które mogą być przedstawiane za pomocą więcej niż jednego kanału sensorycznego,
– za pomocą czcionki o odpowiednim rozmiarze i kroju oraz z zastosowaniem wystarczającego kontrastu i odstępów między literami, wierszami i akapitami,
– z alternatywną prezentacją treści nietekstowych;
Zarówno w dokumentach informacyjnych, jak i wszelkich innych treściach, Bank posługuje się standardem prostego języka..
Klient ma prawo otrzymać ogólne warunki umów oraz regulaminy, jak również inne informacje (takie jak na przykład stosowane stawki oprocentowania, stosowane stawki prowizji) w formach takich jak: wydruk z wielkością czcionki wygodną do czytania, w terminie 7 dni od zgłoszenia takiej potrzeby. Dokumenty te udostępnione zostaną dla osób ze szczególnymi potrzebami w sposób wskazany w zgłoszeniu.
Wszelkie niezbędne informacje Klient może uzyskać w placówce Banku pod adresem Centrala Banku BS Pszczółki 83-032 Pszczółki, ul. Pomorska 18A, Filia Banku BS Pszczółki 83-022 Suchy Dąb, ul. Gdańska 32A, która spełnia wymogi dostępności architektonicznej, opisane szerzej w pkt VI, jak również przez telefon pod numerami 58/6829115; 58/6839120; 58/6828670
V. Dostępność produktów wykorzystywanych przy świadczeniu usług – bankomaty oraz wpłatomaty
CENTRALA
- Wpłatomat należący do Banku wyposażony jest w następujące rozwiązania zwiększające ich dostępność:
– aplikacja umożliwiająca obsługę głosową
– czytnik zbliżeniowy
– bankomat z funkcją ekranu dotykowego
– wpłatomat z obsługą głosową
FILIA
- Bankomat należący do Banku wyposażony jest w następujące rozwiązania zwiększające ich dostępność:
– czytnik zbliżeniowy
– bankomat z funkcją ekranu dotykowego
VI. Dostępność architektoniczna
CENTRALA
– wejście główne jest dostosowane dla osób ze szczególnymi potrzebami: bez progowy wjazd dla wózków , drzwi zewnętrzne nie otwierają się automatycznie, drzwi wewnętrzne otwierają się automatycznie
– w korytarzu nie znajduje się pętla indukcyjna,
– Bank posiada stanowiska przeznaczone do obsługi osób ze szczególnymi potrzebami obniżone do wysokości 90 cm
– przed wejściem do Banku nie znajduje się oznakowane miejsce parkingowe dla osób z niepełnosprawnościami
itp.
FILIA
– wejście główne jest dostosowane dla osób ze szczególnymi potrzebami: z prawej strony wejścia znajduje się podjazd dla wózków, drzwi zewnętrzne i wewnętrzne nie otwierają się automatycznie
– w korytarzu nie znajduje się pętla indukcyjna,
– Bank nie posiada stanowisko przeznaczonego do obsługi osób ze szczególnymi potrzebami obniżone do wysokości 90 cm, pracownik może obsłużyć osoby ze szczególnymi potrzebami przy stoliku wolnostojącym,
– przed wejściem do Banku nie znajduje się oznakowane miejsce parkingowe dla osób z niepełnosprawnościami
itp.
Opis ikon którymi Bank posługuje się w ramach oznaczeń dostępności budynków:
1) Człowiek na wózku – symbol opisujący miejsce dostępne architektoniczne – bezpośrednie otoczenie i miejsce obsługi pozwalają osobie na wózku poruszać się samodzielnie
2) Przekreślone oko – symbol wskazujący na udogodnienia dla osób niewidzących i niedowidzących – w miejscu oznaczonym tym symbolem obsłużymy osobę niewidzącą/niedowidzącą
3) Pies asystujący – symbol opisujący miejsce dostępne architektoniczne – bezpośrednie otoczenie i miejsce obsługi pozwalają osobie na wózku poruszać się z asystującym psem.
Opis ikon którymi Bank posługuje się w ramach oznaczeń dostępności bankomatów i wpłatomatów:
1) Człowiek na wózku – bezpośrednie otoczenie i usadowienie urządzenia umożliwia samodzielne skorzystania z podstawowych funkcji bankomatu przez osobę poruszającą się na wózku
2) Człowiek na wózku z asystentem – bezpośrednie otoczenie i usadowienie urządzenia umożliwia skorzystania z podstawowych funkcji bankomatu przez osobę poruszającą się na wózku przy asyście osoby trzeciej
3) Słuchawki – symbol wskazujący na udźwiękowienie wpłatomatu – Centrala
4) Wpłatomat – symbol wskazujący na możliwość wpłat banknotów – Centrala
VII. Skargi na brak dostępności
Klient ma prawo złożyć do Banku skargę na niezapewnienie spełniania wymagań dostępności przez produkt lub świadczoną usługę. Skargę należy złożyć do Banku na druku reklamacyjnym (do pobrania na stronie internetowej lub w siedzibie Banku).
Skarga powinna zawierać następujące informacje:
- Imię i nazwisko Klienta,
- Adres do korespondencji, adres e-mail lub numer telefonu (Klient może wskazać preferowany sposób kontaktu; w przypadku braku wskazania preferowanego sposobu kontaktu, Bank będzie kontaktował się z Klientem za pośrednictwem adresu e-mail
- Wskazanie produktu lub usługi, których dotyczy skarga,
- Wskazanie wymagania dostępności, którego nie spełniają produkt lub usługa wraz z żądaniem zapewnienia jego spełniania przez Bank.
Jeśli skarga nie będzie spełniała powyżej wskazanych wymogów, Bank może pozostawić skargę bez rozpoznania.
Skarga może być złożona:
1) na piśmie – osobiście w siedzibie Banku albo wysłana przesyłką pocztową albo wysłana na adres do doręczeń elektronicznych PL-91060-66944-EURTS-20
2) osobiście do protokołu podczas wizyty w Banku;
3) w postaci elektronicznej z wykorzystaniem środków komunikacji elektronicznej pod adresem e-mail sekretariat@bspszczolki.sgb.pl
Bank rozpatrzy skargę i udzieli odpowiedzi w terminie 30 dni od dnia otrzymania skargi. W szczególnie skomplikowanych przypadkach, Bank może wydłużyć termin do rozpoznania skargi do 60 dni od dnia otrzymania skargi. W takim przypadku, w terminie 30 dni Bank powiadomi Klienta o przyczynie zwłoki i wskaże nowy termin rozpatrzenia skargi. Jeśli Bank nie dotrzyma powyższych terminów, skargę uważa się za rozpatrzoną zgodnie z żądaniem skarżącego. Bank zrealizuje żądanie skarżącego w terminie nie dłuższym niż 6 miesięcy od dnia otrzymania skargi.
W swojej odpowiedzi Bank udzieli Klientowi informację o wyniku rozpatrzenia skargi. Jeśli skarga nie została uwzględniona- Bank wskaże uzasadnienie faktyczne i prawne podjętej decyzji. Jeżeli natomiast skarga zostanie uwzględniona- Bank określi termin, nie dłuższy niż 6 miesięcy od dnia udzielenia tej odpowiedzi, w którym żądanie skarżącego zostanie zrealizowane.
Jeśli skarga nie zostanie uwzględniona, Bank w swojej odpowiedzi zawsze również pouczenie o możliwości:
1) odwołania się od stanowiska zawartego w odpowiedzi, a także o sposobie i terminie wniesienia tego odwołania;
2) skorzystania z instytucji mediacji lub innego pozasądowego mechanizmu polubownego rozwiązywania sporów, jeżeli podmiot gospodarczy przewiduje takie możliwości;
3) złożenia zawiadomienia o niespełnianiu przez produkt albo usługę wymagań dostępności do Prezesa Zarządu PFRON.
Pobierz załącznik w formacie PDF